Domain rollengewindespindel.de kaufen?
Wir ziehen mit dem Projekt
rollengewindespindel.de um.
Sind Sie am Kauf der Domain
rollengewindespindel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rollengewindespindel.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
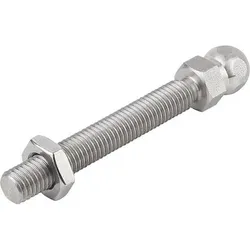
GEWINDESPINDEL FÜR GELENKFÜßE M08X40, EDELSTAHLWerkstoff: Stahl oder Edelstahl 1.4305. Ausführung: Stahl blau passiviert. Edelstahl blank. Bestellbeispiel: K0421.060151 K0421.060151 und K0415.1030 montiert Bestellhinweis: Soll die Gewindespindel und der Gelenkfußteller montiert geliefert werden, bitte die Bestellnummer der Spindel und des Tellers mit dem Zusatz "montiert" angeben. (z.B. K0421.060151 und K0415.1030 montiert.) Hinweis: Gelenkfüße werden aus einer Gewindespindel und einem Teller zusammengestellt. Jede Gewindespindel kann mit jedem Teller kombiniert werden. Die Höhe des gesamten Gelenkfußes berechnet sich aus der Länge der Gewindespindel + Höhe des Sechskants + 22,5 mm. (Gesamthöhe Gelenkfuß = L + L1 + 22,5 mm). Je nach Ausführung können die Gewindespindeln vor dem Sechskant mit einem Gewindefreistich versehen sein. Zubehör: - K0415 Teller für Gelenkfüße aus Kunststoff. - K0415 Teller für Gelenkfüße antistatisch. - K0416 Teller für Gelenkfüße aus Zinkdruckguss oder Edelstahl. - K0654 Teller mit Ausleger für Gelenkfüße aus Kunststoff. - K0417 Teller mit Ausleger für Gelenkfüße aus Zinkdruckguss. - K0418 Teller für Gelenkfüße aus Edelstahl. - K0419 Teller für Gelenkfüße mit Schwingungsdämpfung. Ausführung 1: für Gelenkfüße Belastbarkeit max. kN: 3,5 D1=Gewinde: M8 L1: 7,5 L3: 37,5 L=Gewindelänge: 40 RoHS: true SW: 14 UNSPSC Code: 311615073,38 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **


Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
GEWINDESPINDEL FÜR GELENKFÜßE M08X40, EDELSTAHLWerkstoff: Stahl oder Edelstahl 1.4305. Ausführung: Stahl blau passiviert. Edelstahl blank. Bestellbeispiel: K0421.060151 K0421.060151 und K0415.1030 montiert Bestellhinweis: Soll die Gewindespindel und der Gelenkfußteller montiert geliefert werden, bitte die Bestellnummer der Spindel und des Tellers mit dem Zusatz "montiert" angeben. (z.B. K0421.060151 und K0415.1030 montiert.) Hinweis: Gelenkfüße werden aus einer Gewindespindel und einem Teller zusammengestellt. Jede Gewindespindel kann mit jedem Teller kombiniert werden. Die Höhe des gesamten Gelenkfußes berechnet sich aus der Länge der Gewindespindel + Höhe des Sechskants + 22,5 mm. (Gesamthöhe Gelenkfuß = L + L1 + 22,5 mm). Je nach Ausführung können die Gewindespindeln vor dem Sechskant mit einem Gewindefreistich versehen sein. Zubehör: - K0415 Teller für Gelenkfüße aus Kunststoff. - K0415 Teller für Gelenkfüße antistatisch. - K0416 Teller für Gelenkfüße aus Zinkdruckguss oder Edelstahl. - K0654 Teller mit Ausleger für Gelenkfüße aus Kunststoff. - K0417 Teller mit Ausleger für Gelenkfüße aus Zinkdruckguss. - K0418 Teller für Gelenkfüße aus Edelstahl. - K0419 Teller für Gelenkfüße mit Schwingungsdämpfung. Ausführung 1: für Gelenkfüße Belastbarkeit max. kN: 3,5 D1=Gewinde: M8 L1: 7,5 L3: 37,5 L=Gewindelänge: 40 RoHS: true SW: 14 UNSPSC Code: 311615073,38 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Mechanik WandergitarreDie Gewa Mechanik für Wandergitarren bietet eine einfache Handhabung bei der Reparatur und dem Austausch von Gitarrenmechaniken. Mit vernickelten Metallwellen für Stahlsaiten und cremefarbenen Kunststoffknöpfen garantiert sie eine präzise und langlebige Stimmführung. Ideal für Gitarren mit einem Wellenabstand von 35,3 mm.14,90 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
fsahslih Esszimmerstühle mit Rollen 2er Set Grau Kunstlederstuhl Bequeme Küchenstühle fürs Esszimmer mit Schaumstoffpolsterung, stützender Lehne und wendigen Rollen für flexible Bewegung.fsahslih Esszimmerstühle mit Rollen 2er Set Grau Kunstlederstuhl Bequeme Küchenstühle fürs Esszimmer mit Schaumstoffpolsterung, stützender Lehne und wendigen Rollen für flexible Bewegung.. Hohe Beweglichkeit: Vier leichtgängige Räder ermöglichen müheloses Verschieben am Tisch, während die breite Sitzfläche von 48 x 44 cm entspanntes Sitzen bei jeder Mahlzeit bietet. Körpergerechte Form: Die 52 cm hohe Rückenlehne stützt den Rücken verlässlich ab, und flache Armlehnen auf 14 cm Höhe entlasten Schultern sowie Arme bei langen Tischgesprächen spürbar. Stabile Konstruktion: Das widerstandsfähige Gestell aus Stahl und Sperrholz gewährt festen Stand bei einer Belastbarkeit von bis zu 110 kg je Stuhl für eine langlebige Nutzung zu Hause. Pflegeleichte Oberfläche: Der geschmeidige Bezug lässt sich bei Bedarf einfach mit einem feuchten Tuch sauber wischen, was die tägliche Reinigung im Haushalt angenehm unkompliziert macht. Schneller Aufbau: Das Set enthält zwei bequeme Schreibtisch- und Essstühle mit den Gesamtmaßen 58 x 67 x 97 cm, die sich mit zwei Personen und Schraubendreher im Handumdrehen montieren lassen. Farbe:Grau257,38 €*Versand: 35,40 €Sichere Weiterleitung zum Anbieter
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.